-
[5천만 원 대출로 월배당 만들기] 대출금 5천만 원 전액 투자 완료!주식 하고 벌자. 잃지 말고./ISA 투자 2026. 9. 15. 10:00반응형
안녕하세요. 이알이입니다.
이번 달, 드디어 대출받은 5천만 원을 모두 투자했습니다.
처음부터 한 번에 투자한 것은 아닙니다.
주가가 움직이는 것도 신경 쓰였고,
대출을 받아 투자하는 만큼 분할 매수를 선택했습니다.
그러다 보니 투자금이 조금씩 늘어났고, 이번 달 드디어 5천만 원을 채우게 됐습니다.
이번 달에는 제가 처음부터 생각했던 기준 하나도 넘어섰습니다.
배당금이 대출 이자보다 많아졌습니다.
물론 한 달의 결과일 뿐입니다.
하지만 직접 대출을 받아 투자하면서 배당금과 이자를 매달 비교해 보는 저로서는 의미 있는 숫자가 나왔습니다.
그럼 현재 계좌부터 확인해 보겠습니다.
I. 5천만 원은 모두 들어갔습니다
이번 달을 기준으로 대출금 5천만 원의 투자도 끝났습니다.
대출금은 전부 ISA 계좌를 통해 투자하고 있습니다.
다만 계좌의 현재 모습이 아주 좋은 것은 아닙니다.
평가금액만 놓고 보면 아직 손실입니다.
단기 투자 종목도 일부 포함되어 있는데,
이 부분은 추후 별도로 정리해 보겠습니다.
구분 금액 총 투자 원금 약 47,500,000원 현재 평가금액 44,959,560원 총 수익 -2,530,572원 계좌 수익률 -5.33% 예수금 약 2,500,000원 현재 계좌 수익률은 -5.33%입니다.
예수금 약 250만 원은 단기 투자 후 남아 있는 금액입니다.
따라서 지금 당장 계좌만 놓고 보면 기분 좋은 상황은 아닙니다.
물론 평가이익도 너무 많이 중요합니다.
하지만, 저는 평가금액 하나만 보고 계좌를 판단하지 않기로 했습니다.
다만 제가 계속 확인하려는 것은 따로 있습니다.
대출을 받아 투자한 5천만 원에서 실제로 얼마의 배당금이 만들어지는지,
그리고 그 배당금이 매달 나가는 대출 이자를 얼마나 보완해 주는지입니다.
주가가 오르면 좋겠지만, 일단 제가 만들어보고 싶은 것은 투자금에서 나오는 현금흐름입니다.
II. 지금 계좌에는 어떤 종목이 들어 있을까
현재 ISA 계좌에서 장기 투자 대상으로 보고 있는 종목은 TIGER 리츠부동산인프라와 맥쿼리인프라입니다.
여기에 KT와 현대차2우B도 매수했습니다.
아직 이 두 종목을 장기 투자 종목으로 확정한 것은 아닙니다.
앞으로 어떻게 가져갈지는 조금 더 지켜보려고 합니다.
현재 보유 현황은 다음과 같습니다.
종목명 투자 원금
(보유 수량)평균 매수 단가
(현재가)수익률 누적 분배금 TIGER 리츠부동산인프라 19,445,835원
(4,805주)4,047원
(4,040원)-0.173% 283,899원 맥쿼리인프라 17,775,450원
(1,710주)10,395원
(9,790원)-5.82% 312,550원 KT 2,028,000원
(39주)52,000원
(52,700원)1.346% 0원 현대차2우B 5,853,500원
(31주)188,823원
(180,500원)-4.408% 0원 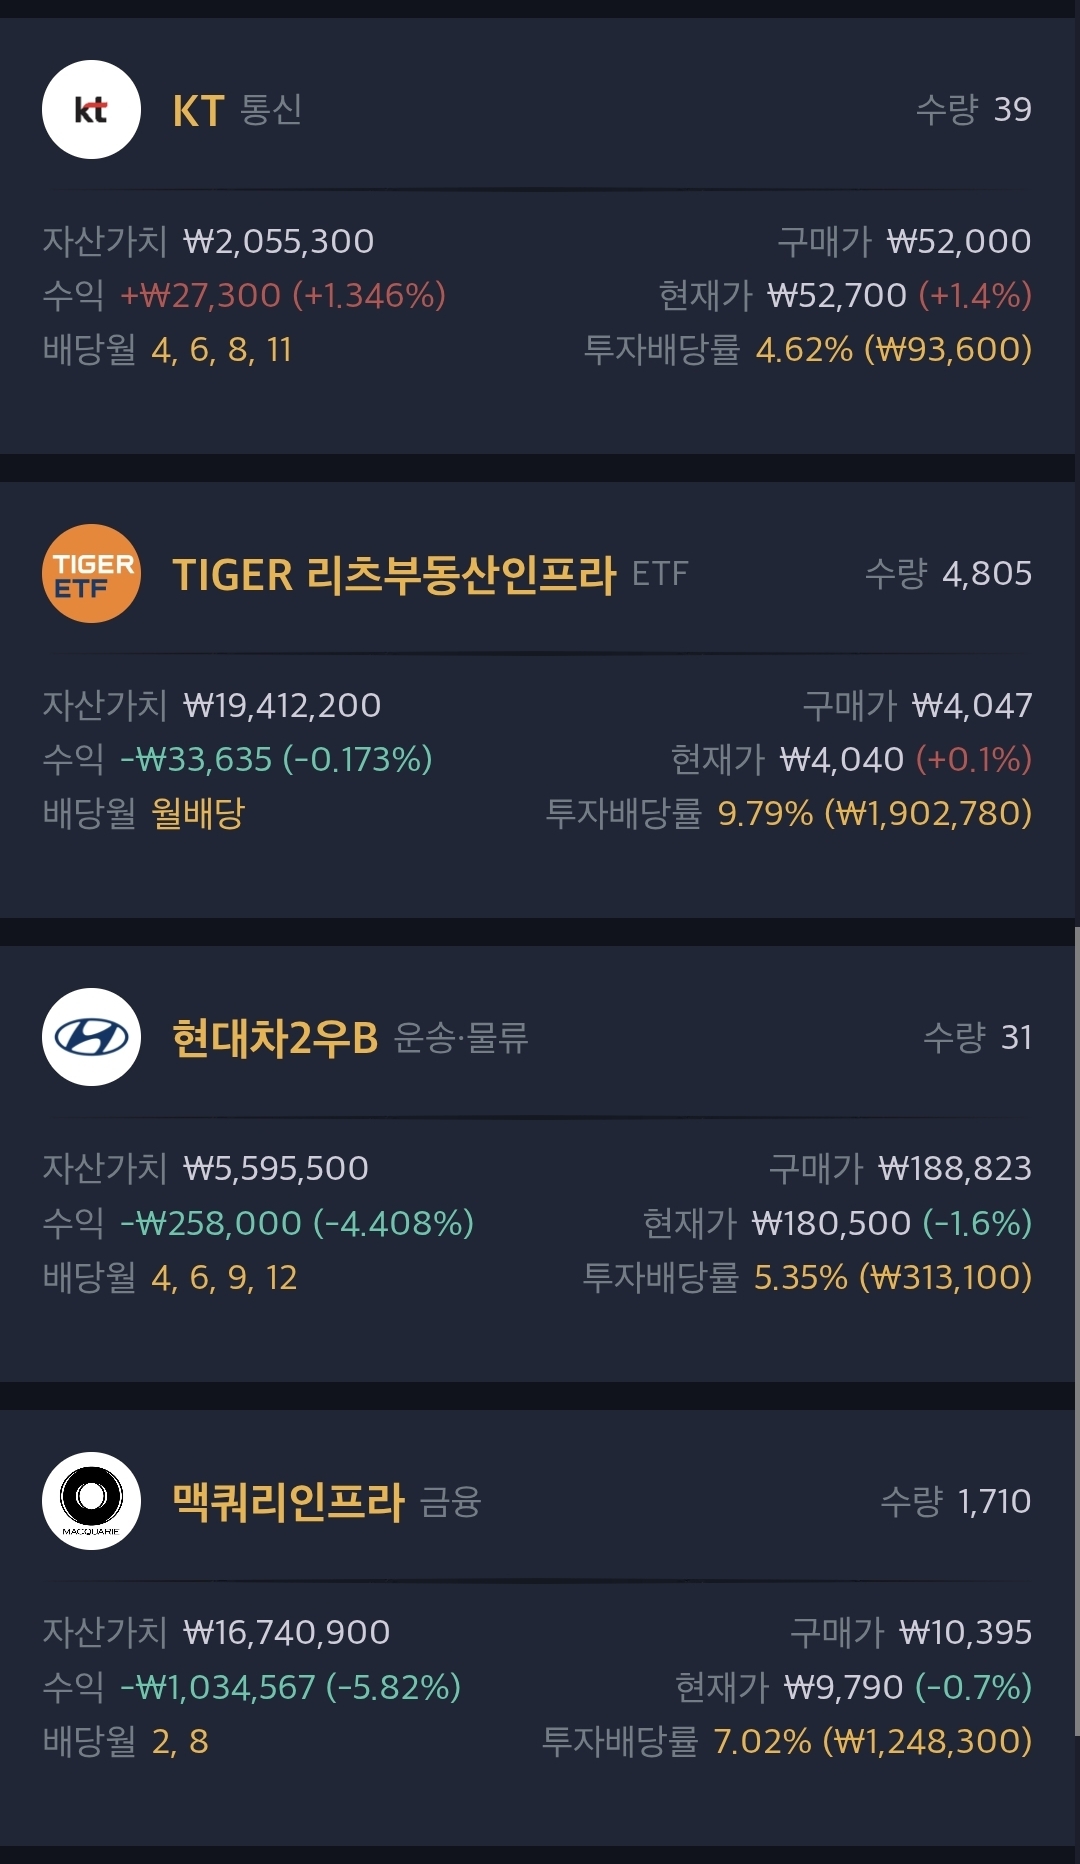
지난달과 비교하면 계좌 상태는 달라졌습니다.
TIGER 리츠부동산인프라도 이번 달에는 마이너스로 내려왔고,
맥쿼리인프라와 현대차2우B 역시 평가손실 상태입니다.
그래도 지금은 이 숫자에 너무 의미를 두지는 않으려고 합니다.
어차피 이 계좌는 하루 이틀 만에 끝낼 투자가 아니기 때문입니다.
5천만 원을 모두 투자했다는 것 자체가 오히려 지금 시점에서는 더 중요합니다.
이제 투자금을 채우는 과정은 끝났습니다.
앞으로는 이 돈이 만들어내는 결과를 계속 기록하면 됩니다.
III. 이번 달에는 지난달보다 분배금이 더 들어왔습니다
이번 달 계좌에서 눈에 띄는 변화는 역시 분배금입니다.
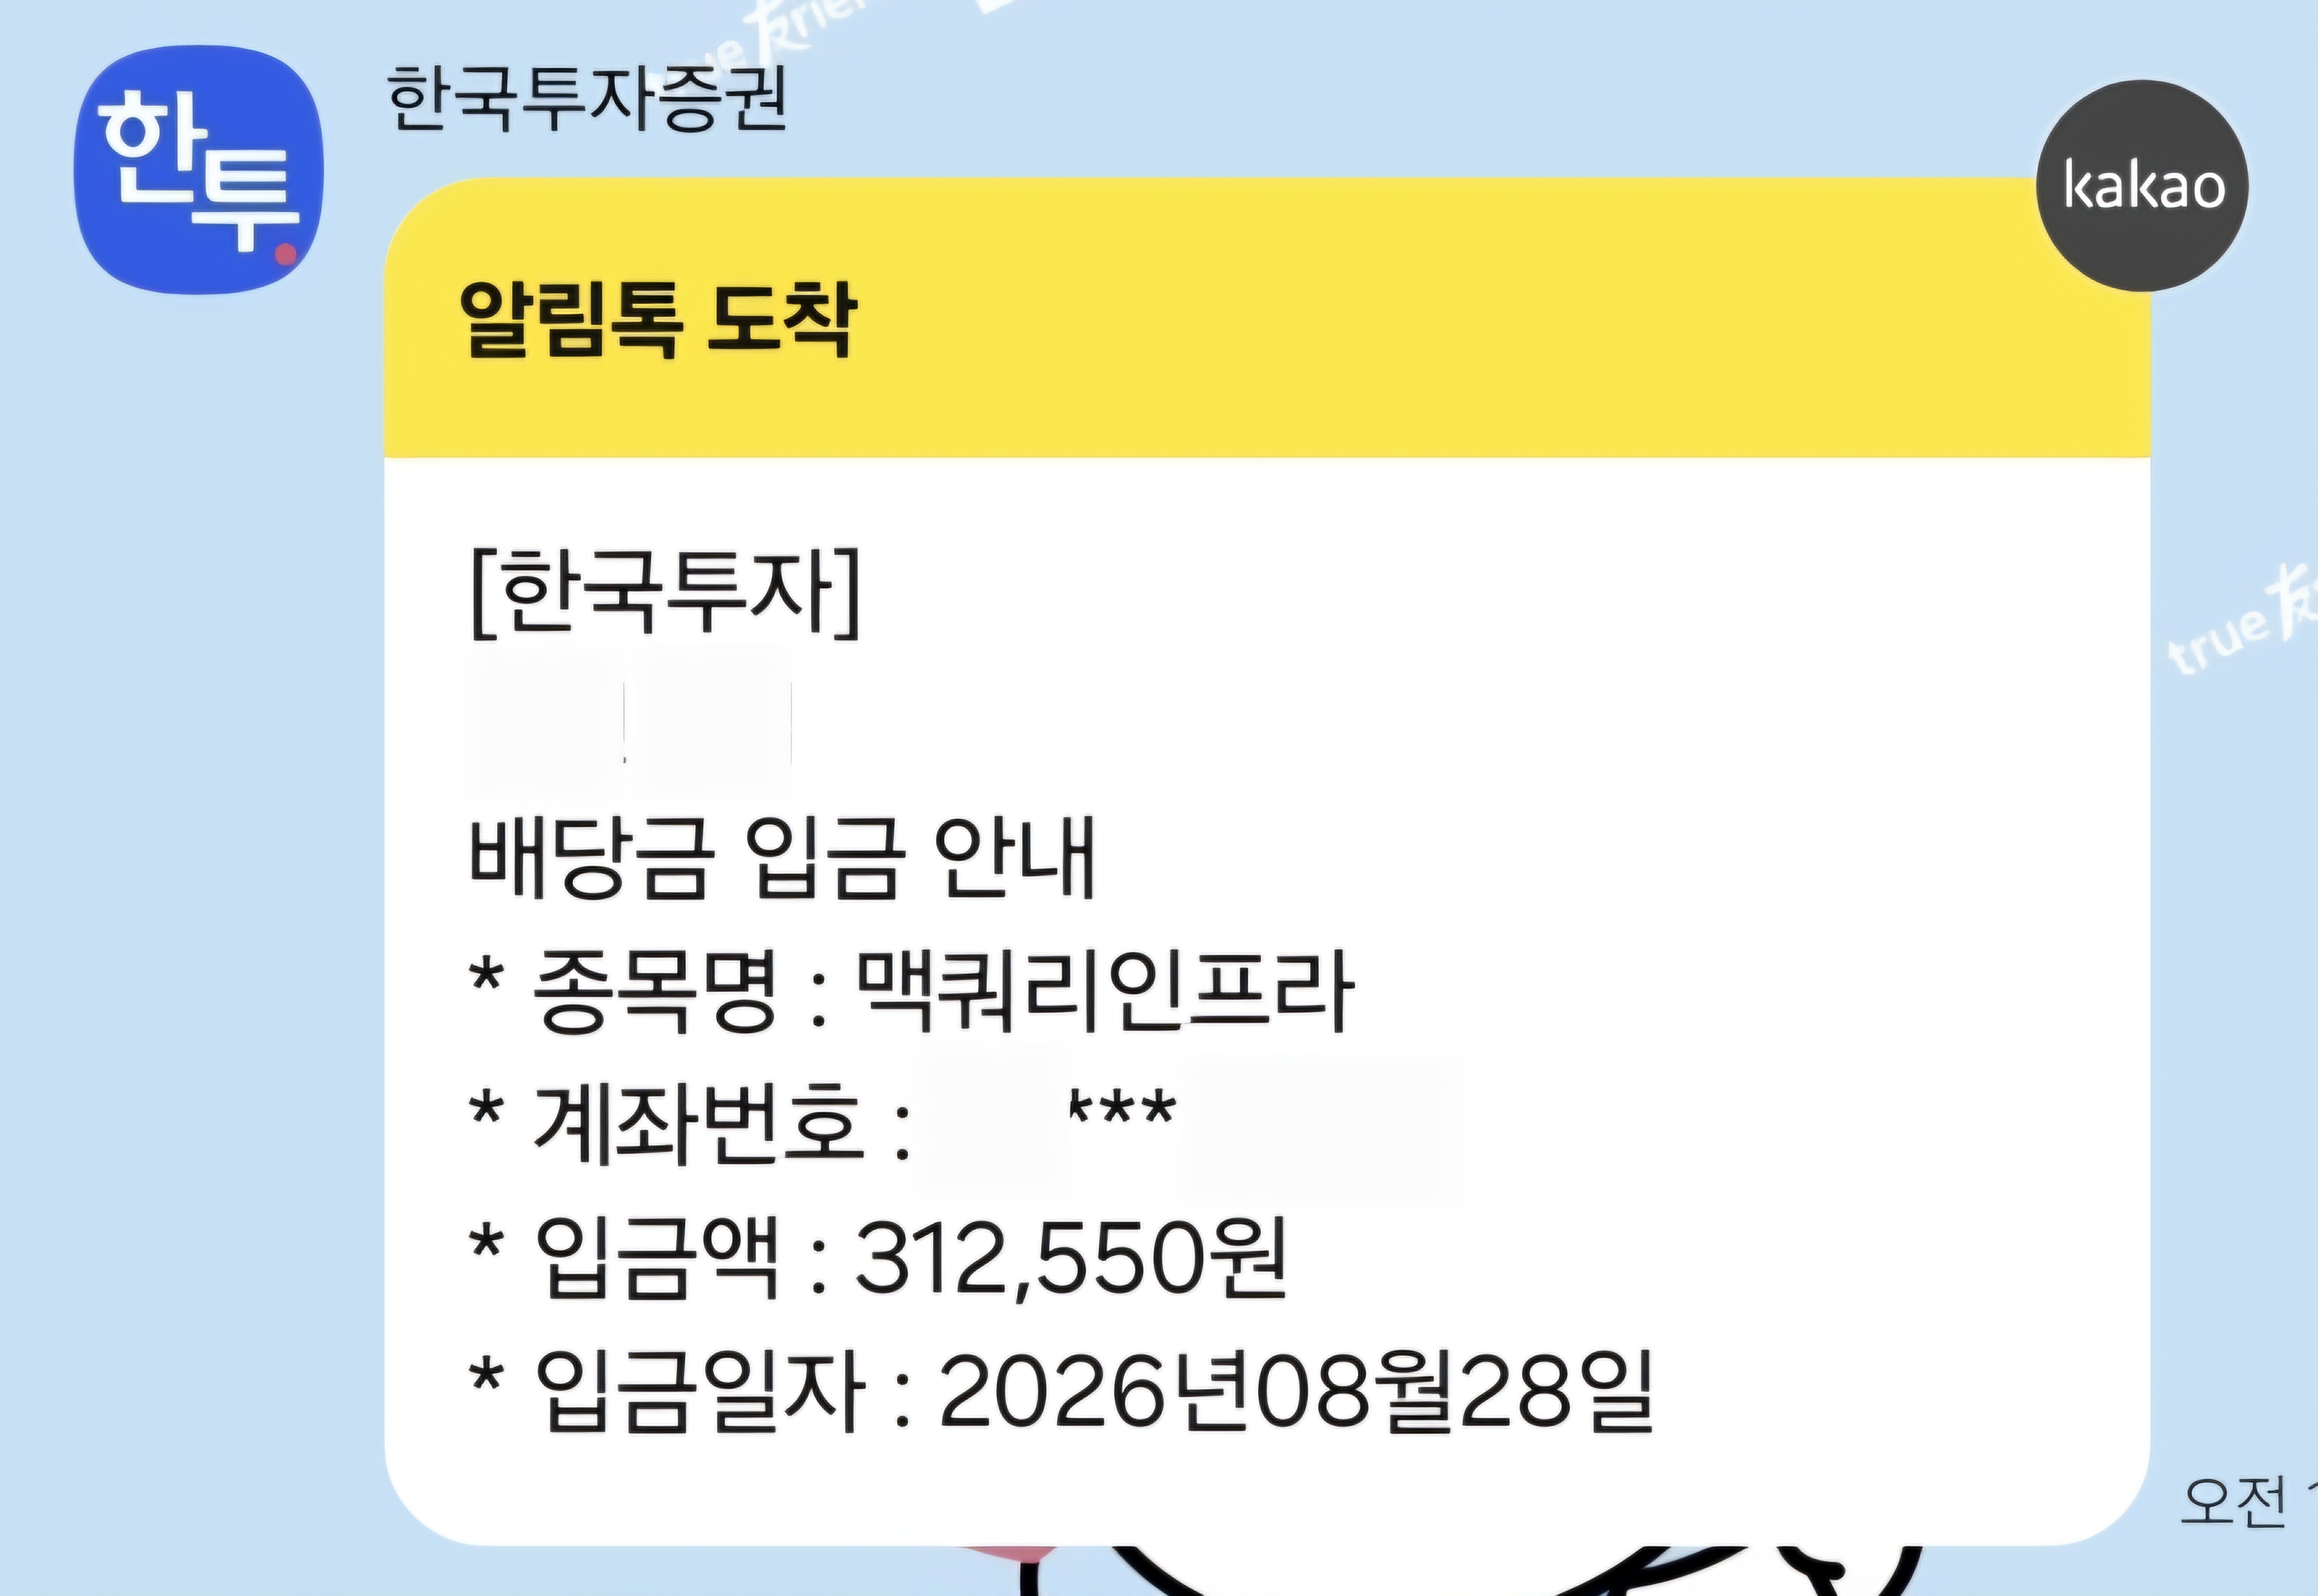
이번에는 맥쿼리인프라에서 분배금이 들어오면서 지난달보다 금액이 늘었습니다.
항목 금액 이번 달 분배금 471,115원 전체 누적 분배금 합계 596,449원 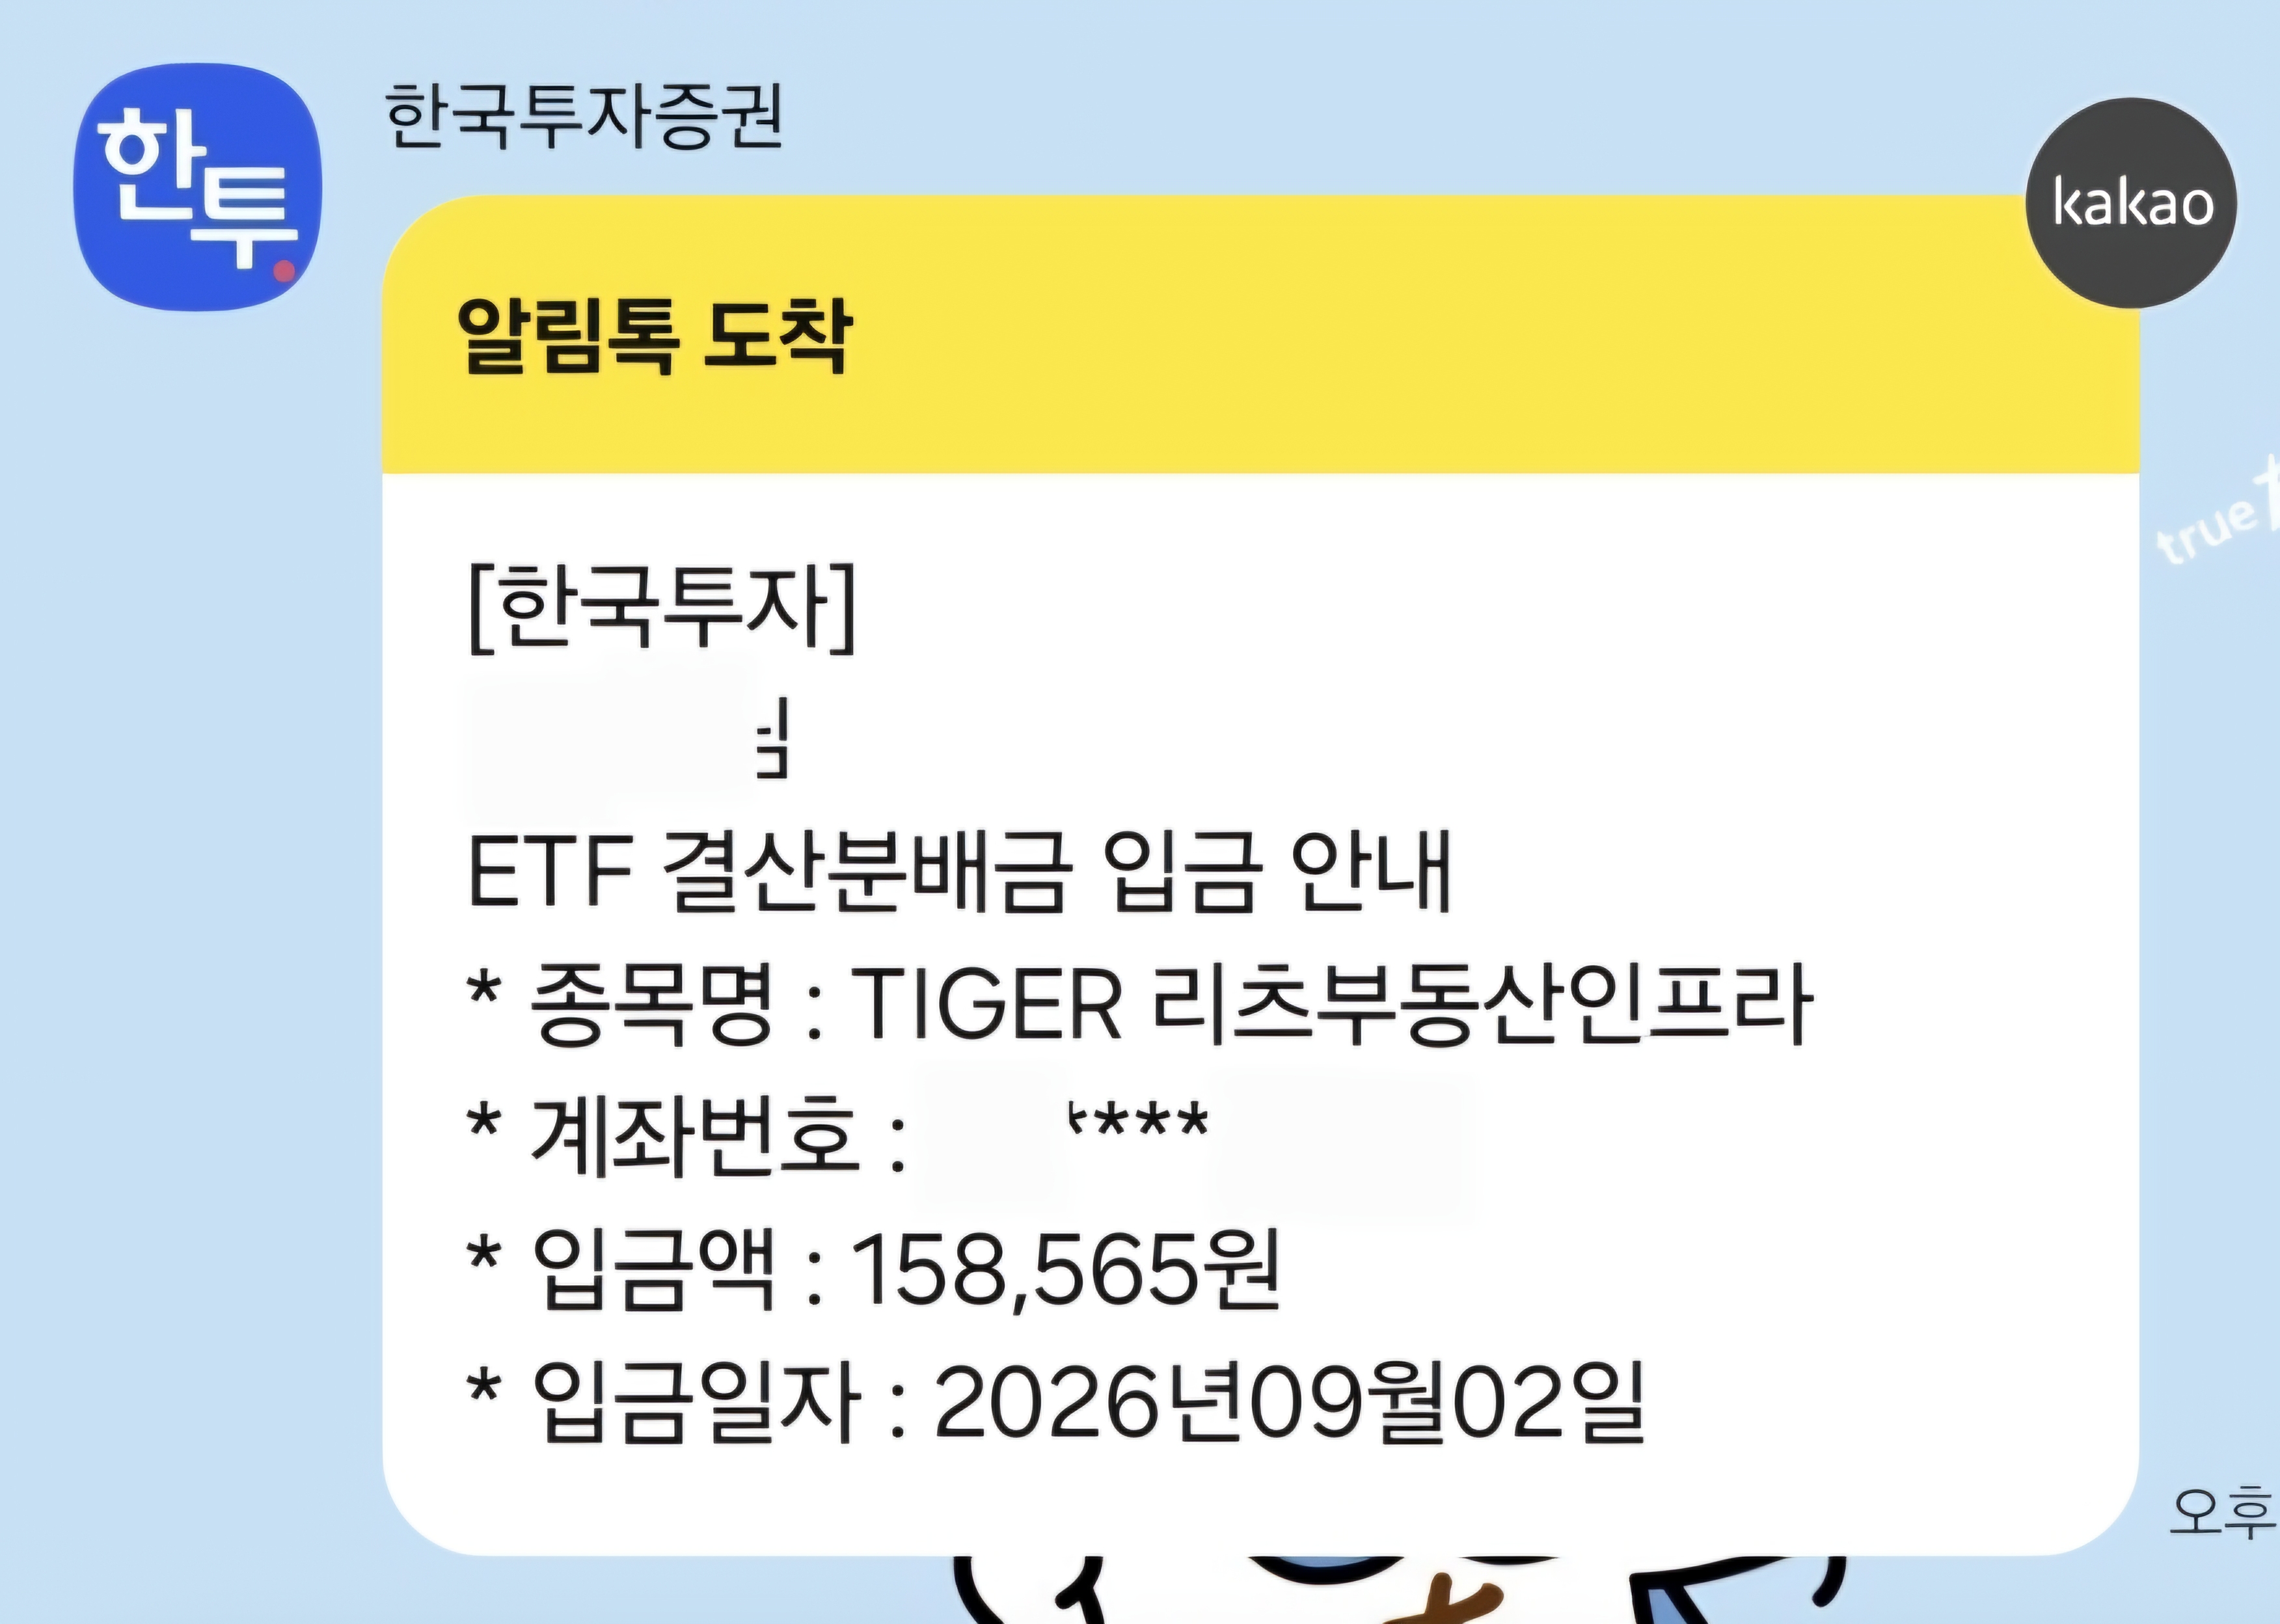
2026년 9월 분배금 이번 달에 받은 분배금은 471,115원입니다.
지금까지 받은 금액을 모두 합치면 596,449원입니다.
처음 두 달은 금액이 크지 않았습니다.
7월에는 41,250원, 8월에는 84,084원이었는데
이번 달에는 471,115원까지 올라왔습니다.
다만 여기서 한 가지는 생각해야 합니다.
배당이나 분배금은 월급처럼 매달 일정하게 들어오는 돈이 아닙니다.
종목마다 지급 시기가 다르기 때문에 특정 달에는 금액이 확 늘어날 수도 있고,
반대로 아무것도 들어오지 않는 달도 있습니다. (저는 월배당 상품을 일부 선택했습니다)
그래서 저는 이번 달 471,115원이라는 숫자를 앞으로 매달 받을 수 있는 금액으로 생각하지 않습니다.
가능하면 다시 투자에 활용해서 투자금 자체를 조금씩 키워나갈 생각입니다.
기준월 2026년(원) 1월 - 2월 - 3월 - 4월 - 5월 - 6월 - 7월 41,250 8월 84,084 9월 471,115 10월 - 11월 - 12월 - 연별 총합 596,449 누적 분배금 총합 596,449
IV. 월별로 보면 아직 갈 길이 있습니다
지금까지의 흐름을 보면 이렇게 됩니다.
7월 41,250원.
8월 84,084원.
9월 471,115원.
9월 금액이 갑자기 커진 것은 맥쿼리인프라 분배금이 나왔기 때문입니다.
그래서 이 숫자를 보고 "이제 매달 47만 원씩 받겠구나"라고 생각하면 안 됩니다.
오히려 이런 식으로 월별 금액이 크게 달라질 수 있다는 것을 확인한 것에 가깝습니다.
한 달의 최고 금액보다는 시간이 지나면서 실제 평균 분배금이 어느 정도로 자리 잡는지가 더 중요합니다.
앞으로 몇 달 더 지나면 어느 정도 패턴이 보일 것입니다.
V. 대출 이자와 비교해 보니 결과가 나왔습니다
가장 중요한 부분을 계산해 보겠습니다.
제가 5천만 원을 대출받아 투자하면서 세운 기준은 단순했습니다.
배당금으로 대출 이자를 넘어서는 것.
원금 상환액까지 포함한 월 상환액 전체가 아닙니다.
제가 비교하고 싶은 것은 실제로 발생하는 대출 이자와 분배금의 차이입니다.
현재까지는 아래 표와 같습니다.
구분 대출 원금 상환 대출 이자 월 상환액 합계 이번 달 배당금 7월(1회차) 610,000원 52,739원 662,739원 41,250원 8월(2회차) 610,000원 148,630원 758,630원 84,084원 9월(3회차) 610,000원 146,816원 756,816원 471,115원 총합 1,830,000원 348,185원 2,178,185원 596,449원 9월만 따로 계산해 보면,
대출 이자는 146,816원.
이번 달 배당금은 471,115원.
471,115원 - 146,816원 = 324,299원
이번 달에는 배당금에서 대출 이자를 빼고도 324,299원이 남았습니다.
누적으로 보겠습니다.
3회 차까지 대출 이자는 348,185원이고,
받은 분배금은 596,449원입니다.
596,449원 - 348,185원 = 248,264원
현재까지 누적으로도 분배금이 대출 이자보다 248,264원 많습니다.
VI. 그렇다고 벌써 성공했다고 할 수는 없습니다
이번 달 숫자만 보면 좋은 건지, 아닌지는 확실치 않습니다.
좋은건 그동안 계속 대출 이자보다 적었던 분배금이 처음으로 이자를 넘어선 것입니다.
그런데 한 달입니다.
이게 가장 중요합니다.
분배금은 매달 같은 금액이 들어오는 것이 아니고, 투자 종목의 주가도 계속 움직입니다.
게다가 대출 이자 역시 앞으로 변할 수 있습니다.
따라서 이번 달 결과를 가지고 앞으로도 계속 대출 이자를 넘어설 것이라고 생각하지는 않습니다.
더 지켜봐야 합니다.
1년 정도 지나면 지금보다 더 제대로 비교할 수 있을 것입니다.
VII. 이제부터는 투자금을 늘리는 것보다 현금흐름을 보겠습니다
5천만 원을 모두 투자했으니 투자 방식도 달라질 것입니다.
지금까지는 대출금이 남아 있었기 때문에 계속 매수하면서 투자금을 채워가는 과정이었습니다.
이제 그 과정은 끝났습니다.
앞으로는 기존 투자금에서 나오는 분배금을 어떻게 활용할지 고민해야 합니다.
그대로 현금으로 가지고 있을 수도 있고, 가격이 내려온 종목을 추가 매수할 수도 있고, 다시 분배금을 만드는 데 사용할 수도 있습니다.
계속해서 고민 중에 있습니다.
특히 생산적 금융 ISA와 관련해서 앞으로 어떻게 될지도 지켜보고 있습니다.
그래서 당장은 서두르지 않고 상황에 맞춰 움직이려고 합니다.
VIII. 마무리
이번 달부터는 다른 숫자를 보게 될 것입니다.
더 이상 "대출금 중 얼마를 투자했나"를 계산할 필요가 없으니까요.
이제 남은 건 이미 들어간 돈이 어떤 결과를 만들어내느냐입니다.
주가가 오르내리는 것도 지켜봐야 하고, 분배금이 들어오는 흐름도 봐야 합니다.
무엇보다 대출을 이용한 투자인 만큼 숫자를 좋게만 포장할 생각은 없습니다.
손실이 커지면 손실이 커진 대로,
분배금이 줄어들면 줄어든 대로 그대로 가감 없이 기록하겠습니다.
이제 시작한 지 얼마 되지 않았습니다.
그래서 오히려 앞으로 몇 달, 몇 년이 더 궁금합니다.
이 5천만 원이 시간이 지나면서 어떤 계좌가 되어 있을지,
기대가 되고 너무 궁금합니다.
'주식 하고 벌자. 잃지 말고. > ISA 투자' 카테고리의 다른 글
[5천만 원 대출로 월배당 만들기] 대출 이자보다 배당금이 많았을까요? (0) 2026.08.18 ISA 계좌로 배당자산 모으기 시작했습니다|첫 투자 내역과 현재 계좌 공개 (0) 2026.07.21